Правен режим на данъчната ревизия
Описание
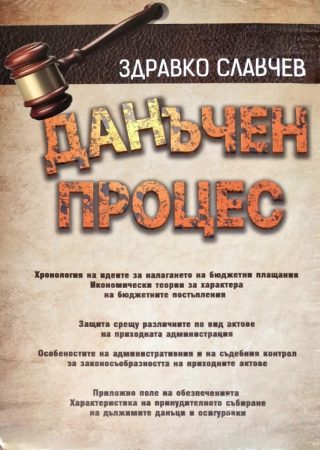
Предмет на изследването е правният режим на данъчната ревизия като самостоятелен правен институт.
Демократичният преход на България и членството й в ЕС не само наложиха европейски пазарни принципи и стандарти в икономическите обществени отношения, но и в известна степен ускориха процесите, свързани с кодификацията на данъчното законодателство. Тази законодателна мярка бе не само оправдана, но и обективно необходима с оглед усъвършенстване на данъчното законодателство, което е основен финансов инструмент за развитие на икономиката и за обезпечаване на финансовата стабилност на страната.
Като форма на осъществяване на последващ данъчен контрол, данъчната ревизия играе важна роля в системата на изпълнително-разпоредителната дейност на държавата. Тя е основен инструмент в контролната дейност на органите по приходите, позволяващ цялостно да бъде проверено изпълнението на конституционните задължения на гражданите - плащането на данъците. Данъците са най-важният инструмент за преразпределяне на приходите и осигуряват мобилизиране на финансовия ресурс за изпълнение на важни социални задачи.
При съвременното ниво на законодателно регулиране данъчната ревизия е самостоятелен правен институт, всестранното изучаване на който представлява значителен научен интерес. В правната ни литература липсват научни изследвания върху цялостния правен режим на данъчната ревизия. Съществуват отделни публикации, които често се свеждат до преразказ на законодателните разрешения, свързани с данъчната ревизия. Липсата на задълбочени научни разработки по отношение на цялостния правен режим на данъчната ревизия е предизвикателство за автора да се опита да запълни тази празнота.
Необходимостта от формирането на единен концептуален подход на данъчната ревизия като най-важна форма на данъчен контрол определя и важността на избора на темата на настоящото изследване. Предмет на изследването е правният режим на данъчната ревизия като самостоятелен правен институт. Така формулираният предмет предпоставя решаване на следната научна задача. На първо място да се изясни правната природа на този институт в законодателството. След това да се определи мястото му в системата на данъчния контрол като част от контрола във финансовата система. На трето място да се изяснят теоретико-практическите аспекти на организацията, провеждането и приключването й. На четвърто място да се направи съпоставка на данъчната ревизия със сходни правни институти във финансовата ни система и извън нея.
За решаването на тези задачи в рамките на изследването са използвани методите на правнодогматичния и логическия анализ. Намират приложение историкогенетичният подход и сравнителноправният метод. Направен е преглед на разрешенията на този правен институт в европейски и други чуждестранни законодателства. Използван е и системният метод на изследване, който дава възможност да се разкрие многостранната природа на правното явление.
Спецификации
- Година на издаване
- 2013
- Корица
- Меки корици
- Страници
- 240
- Издателство
- Нова звезда
- Език
- Български
- ISBN
- 978-954-8933-834
- SKU
- 67007
- ISBN
- 9789548933834